高配当株を持っているのに、自分のポートフォリオ全体の利回りが何%なのか、ぱっと答えられない。私はしばらくそうでした。
原因のひとつは、証券口座にその数字が出てこないこと。もうひとつは、配当利回りには2種類あると知らなかったことです。
この記事では、簿価利回り(YOC)とは何かを、私の実際の数字と失敗談を交えて書いてみます。
自分のポートフォリオ全体の利回り、答えられますか?
高配当株を何銘柄か持っている人でも、「今のポートフォリオ全体の利回りって何%?」と聞かれると、意外と答えられないんじゃないかと思います。
私も少し前まで答えられませんでした。
理由のひとつは、そもそも証券口座にその数字が出てこないことです。銘柄ごとの利回りは見られるんですが、持っている銘柄をぜんぶまとめた利回りとなると自分で計算しないとわかりません。
そしてもうひとつ、もっと根っこの理由があります。そもそも配当利回りには2種類ある、ということです。
私がこれを知ったのは、リベ大の高配当株投資の動画を見たときでした。はじめたての頃は、配当金投資って今の株価から計算する利回りを見て考えるものだと思っていたので、「そうなの!?」と思いました。
この2つを分けて理解できると、自分の投資の見え方がけっこう変わります。
結論:買うときは時価利回り、持ち続けるときは簿価利回り
結論から言うと、2つの利回りは「どっちが正しいか」という話ではありません。何を知りたいかによって、使い分けるものです。
時価利回りは、今からその株を買おうとするときに見るもの。
簿価利回りは、自分の今のポートフォリオがどうなっているかを測るもの。
私はこう理解してから、数字の見方がすっきりしました。証券口座に出ている利回りは「これから買う人のための数字」で、すでに持っている自分の成績とは別物だったわけです。
ここがポイントで、高配当株投資を続けていくなら、見るべきは簿価利回りのほうになります。
簿価利回り(YOC)の計算式と、時価利回りとの違い
まず計算式を見てみます。どちらも分子は同じで、違うのは分母だけです。
- 時価利回り = 年間配当 ÷ 今の株価 × 100
- 簿価利回り = 年間配当 ÷ 自分が買った値段(取得単価) × 100
簿価利回りは英語で Yield on Cost といって、YOCと略されることもあります。SNSで見かけるYOCは、だいたいこれのことです。
簡単な数字で考えてみます。
1株2,000円のときに買った株が、年間100円の配当を出しているとします。このとき簿価利回りは5%です(100 ÷ 2,000)。
その後、株価が2,500円に上がったとします。これから買う人の利回り、つまり時価利回りは4%に下がります(100 ÷ 2,500)。
でも、自分の簿価利回りは5%のままです。2,000円で買ったという事実は変わらないからです。
ここで一つ、勘違いしやすいところがあります。
簿価利回りは、株価では動きません。
「株価が上がれば簿価利回りも上がる」と説明されているのを見かけることがありますが、分母は買った値段なので、そうはなりません。
簿価利回りが動くのは、次の2つのときです。
- 増配・減配があったとき(分子の配当が変わる)
- 買い増しや売却で平均取得単価が変わったとき(分母が変わる)
1つ目は分かりやすいと思います。さきほどの例で配当が100円から120円に増えたら、簿価利回りは6%になります(120 ÷ 2,000)。
2つ目が、何回かに分けて買う人には大事なところです。複数回買っている場合、簿価利回りは平均取得単価で計算します。
たとえば2,000円で1株持っているところに、1,600円で1株買い足したとします。平均取得単価は1,800円になるので、配当が100円のままでも簿価利回りは5.6%に上がります(100 ÷ 1,800)。
つまり、平均取得単価より安く買い増せば、簿価利回りは育ちます。逆に、高いところで買い増せば下がります。
私のように単元未満株で少しずつ買い足していくスタイルだと、この分母が買うたびに動きます。そしてこの性質が、あとで出てくる失敗談につながってきます。
私の簿価利回りを公開します
実際の数字があったほうが分かりやすいと思うので、私のポートフォリオを出してみます。2026年11月時点、全口座の加重平均です。
| 簿価利回り | 時価利回り | |
|---|---|---|
| 税引前 | 4.36% | 3.71% |
| 税引後 | 3.64% | 3.10% |
保有は132銘柄。日本の個別株に加えて、米国ETFも含めた数字です。
1年ほど前に投資方針の記事を書いたときは、日本の個別株だけで約4.5%(税引前の簿価)でした。今回は米国ETFも含めた全口座の数字なので単純比較はできませんが、だいたい同じくらいの水準は保てています。
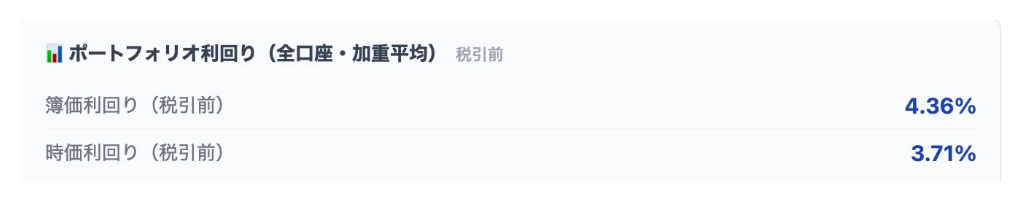
見てほしいのは、簿価利回りのほうが時価利回りより高いところです。
これは、買ったあとに株価が上がっている状態を意味します。同じ配当金を、今の株価で割るより自分が買った値段で割ったほうが大きくなる、ということなので。
逆に、簿価利回りより時価利回りのほうが高い人は、買値より今の株価のほうが安い状態ということになります。
上の表には税引後も並べました。ここまで見るのは少し細かいかもしれません。でも実際に使えるのは手取りのほうなので、私はこっちも並べて見るようにしています。
こういう数字、証券口座では出てきません。だから自分で測るしかありませんでした。
最初は、ネットで拾ってきたスプレッドシートのテンプレートを使っていました。銘柄とセクター割合、時価利回り、簿価利回り、年間予想配当金が分かるもので、これで十分満足していました。今は自分で作ったアプリで管理しています。
この数字を見て思うのは、まあまあうまくやれているかな、ということです。
特定口座で買っている銘柄も多いので、税引後の利回りは3.6%くらいまで落ちます。
- 個人向け国債(変動10年)… 年1.85%(税引前)
- メガバンクの普通預金 … 年0.5%
- 私の簿価利回り … 年4.36%(税引前)/ 3.64%(税引後)
それでも、ほかの選択肢と比べれば悪くない水準だと思っています。買い増しのタイミングを、ある程度は正しく判断できているのかなと思います。
簿価利回りを見ると、買い増しを我慢できるようになる
ここからが本題です。
簿価利回りを見るようになって、私の買い方は変わりました。
高配当株を始めたての頃、私は持っている銘柄の株価を毎日見ていました。保有株数もまだ少なかったので、少し下がっただけで買い増ししていたんです。
少しずつでも増えていく感覚が、素直に嬉しかったんだと思います。
でも、そのあとに相場全体の大きめの下落が来ました。それまでちょこちょこ買い増していたときよりも、ずっと大きく株価が下がったんです。
それを見て思いました。だらだら買い続けるんじゃなくて、こういう大きな下落のタイミングで大きく買えるように、普段は買い増しを我慢して備えておかなくちゃいけないな、と。
増えている感覚が嬉しくて少しずつ買っていたあれは、正直ダメだったなと思っています。
逆に、我慢して備えておいてよかったと思えた場面もあります。
たとえば2024年8月の暴落のときです。日経平均が1日で史上最大の下げ幅を記録した、あのタイミングです。
このとき、銀行株などを割安で買うことができました。その後に株価は回復していて、このとき買った銘柄の簿価利回りは、今では6%を超えています。
2025年4月の関税ショックのときにも、別の銘柄を複数買い増しました。トランプ大統領が相互関税を発表して、相場全体が大きく下げたタイミングです。
簿価利回りが6%を超えている銘柄は、今11あります。全部がこの2回で買ったものというわけではありませんが、こうして大きく下げた場面で買えた銘柄が入っています。
これを簿価利回りの話に戻すと、こうなります。
高いところでだらだら買い増すと、平均取得単価が上がります。平均取得単価が上がるということは、簿価利回りが下がるということです。
つまり、買い増しの回数を増やすほど自分の成績が良くなるわけではありません。むしろ焦って買うほど、簿価利回りは育たなくなります。
簿価利回りという数字を持っていると、ここにブレーキがかかります。「今買うと自分の簿価利回りが下がるな」と分かるからです。
増えている実感ではなく、育っている数字で満足できるようになる。これが、私が簿価利回りを見ている一番の理由です。
なお、こうしてコツコツ買い増せているのは、SBI証券のS株(単元未満株)のおかげでもあります。1株から買えるので、少額でも分散しながら買い足していけます。
ただし、減配には勝てない
ここまで簿価利回りのいいところを書いてきましたが、弱点もあります。
簿価利回りは株価では下がりませんが、減配があれば下がります。
私自身、やらかしたことがあります。狙っていた銘柄が大きく下落したときに飛びついて買ったら、その下落の原因が業績悪化だったというケースです。結果、その後に減配されました。
株価が下がったときは、原因を調べてから買わないといけないな、と反省しました。決算で業績悪化が発表されたような、その企業自身に理由があるものなのか。それとも相場全体の下落に引きずられているだけなのか。ここを確認せずに飛びついたのが失敗でした。
簿価利回りは「減らない数字」ではありません。増配か、平均取得単価より安い買い増しがあったときにだけ育つ数字です。そして減配が来れば、普通に下がります。
ここを分かっておかないと、高い簿価利回りを見て安心しているうちに足元をすくわれます。
まとめ:数字を持つと、ぶれなくなる
最後にまとめます。
まずやってみるなら、自分の取得単価と年間配当を並べてみるところからだと思います。スプレッドシートで十分です。私も最初は、ネットで拾ってきたテンプレートから始めました。
数字を持っていると、相場の空気や「今が買い時」という声に振り回されにくくなります。自分で判断する材料があるからです。
私は、お金を増やすこと自体が目的ではないと思っています。判断を減らして、頭のスペースを空けて、生きやすくすること。簿価利回りを見るのも、その手段のひとつです。
もし「配当金で暮らすには元本が大きすぎる」と感じているなら、増配を前提にすると数字の見え方が変わります。
※本記事は投資を推奨するものではありません。投資判断はご自身の判断と責任でお願いします。